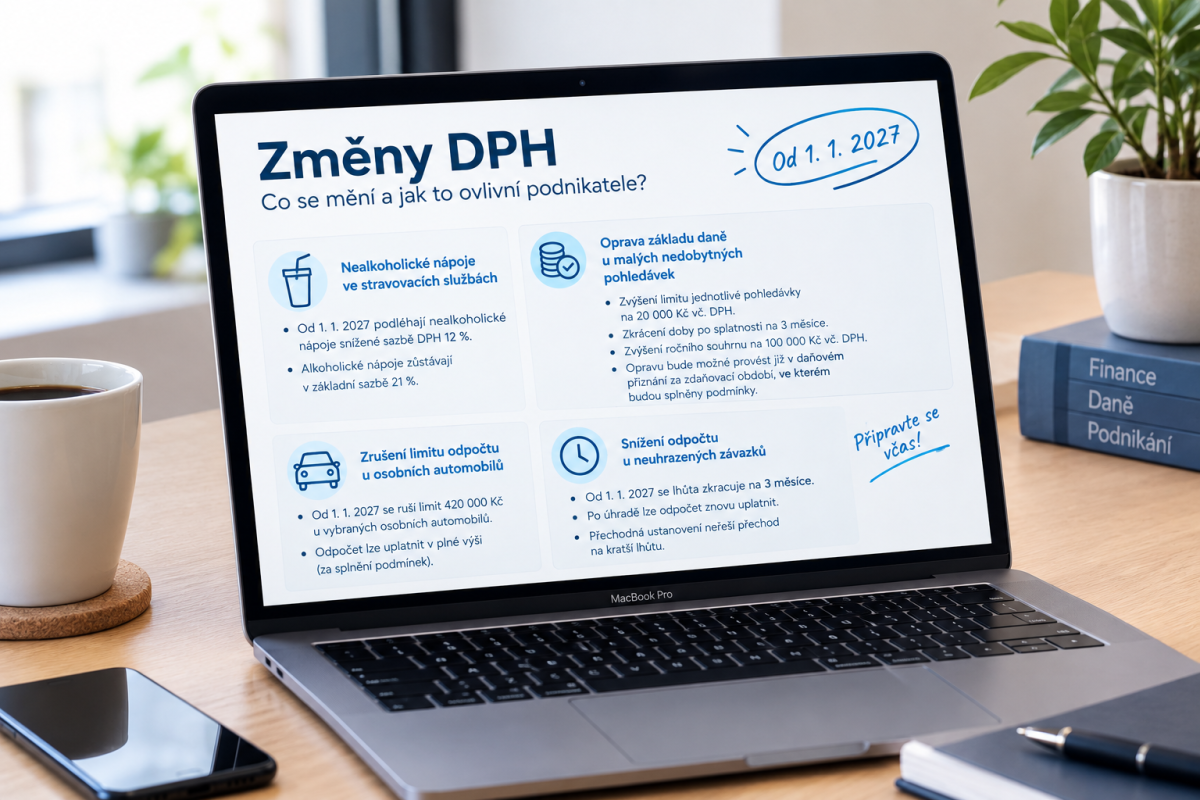
Nealkoholické nápoje ve stravovacích službách
Jednou ze změn je změna v oblasti stravovacích služeb. Podávání nápojů dnes podléhá základní sazbě DPH 21 %. Výjimkou jsou pouze tzv. vybrané nápoje (například mléko a mléčné nápoje) a pitná voda.
Od 1. ledna 2027 bude podávání veškerých nealkoholických nápojů podléhat snížené sazbě 12 %. V základní sazbě se bude zdaňovat pouze podávání alkoholických nápojů.
Oprava základu daně u malých nedobytných pohledávek
I dnes může věřitel upravit základ daně u malé pohledávky, kterou dlužník neuhradil. V současné době platí, že výše jednotlivé pohledávky vč. DPH musí být do 10 000 Kč, od její splatnosti musí uplynout alespoň 6 měsíců a roční souhrn hodnot pohledávek vůči jednomu dlužníkovi, u kterých věřitel opravu základu daně provádí, je do 20 000 Kč vč. DPH. Opravu základu daně může věřitel nyní provést pouze v daňovém přiznání za poslední zdaňovací období kalendářního roku.
Nově se částka jednotlivé pohledávky zvyšuje na 20 000 Kč vč. DPH, doba po splatnosti se zkracuje na 3 měsíce a výše ročního souhrnu pohledávek se zvyšuje na 100 000 Kč vč. DPH. Věřitel bude moci opravu základu daně provést již v daňovém přiznání za zdaňovací období, ve kterém budou splněny zákonné podmínky.
Nová pravidla se podle přechodných ustanovení použijí na pohledávky ze zdanitelných plnění uskutečněných od 1. ledna 2025, pokud věřitel opravu uplatňuje za zdaňovací období začínající 1. ledna 2027 a později.
Snížení odpočtu u neuhrazených závazku
Od roku 2025 platí povinnost dlužníka snížit uplatněný odpočet DPH, pokud neuhradí přijatou fakturu do konce šestého kalendářního měsíce po měsíci splatnosti. Od 1. ledna 2027 se tato lhůta zkracuje na tři kalendářní měsíce. Obdobně se zkracuje i lhůta pro výjimku, kterou mají čtvrtletní plátci. Po úhradě má dlužník i nadále nárok odpočet znovu uplatnit. Přechodná ustanovení novely však přechod na kratší lhůtu výslovně neřeší.
Zrušení limitu odpočtu u osobních automobilů
Od roku 2024 platí, že u pořízení vybraného osobního automobilu, který je dlouhodobým majetkem, lze uplatnit odpočet DPH nejvýše ve výši 420 000 Kč. Vybraným osobním automobilem se pro účely daně z přidané hodnoty rozumí vozidlo kategorie M1 podle nařízení Evropského parlamentu a Rady upravujícího schvalování motorových vozidel a jejich přípojných vozidel, které není sanitním ani pohřebním automobilem, není pořízeno za účelem provozování silniční motorové dopravy na základě koncese ani není sportovním vozidlem podle zákona upravujícího podmínky provozu vozidel na pozemních komunikacích.
Novela tento limit od 1. ledna 2027 ruší. Pro auta pořízená na přelomu let stanoví novela podrobná přechodná ustanovení. Rozhodující je okamžik, kdy byl automobil uveden do stavu způsobilého k užívání. Pokud bude automobil uvedený do užívání od 1.1.2027, limit se nepoužije u nároků na odpočet vzniklých od 1. ledna 2024. Typicky se jedná o zálohy zaplacené v letech 2024 až 2026 a vůz uvedený do užívání až v roce 2027. Pokud plátce u takového automobilu uplatnil odpočet již před 1. ledna 2027 a ten byl limitem omezen, může jej navýšit do plné výše. Pokud byl však automobil pořízen před 1. lednem 2027 jako zboží, například jako předváděcí vůz, a dlouhodobým majetkem se stane až od 1. ledna 2027, nárok zůstává uplatněn v limitované výši.
Závěr
Doporučujeme věnovat přípravě na nová pravidla pozornost s dostatečným předstihem. V případě nejasností Vám rádi pomůžeme s posouzením konkrétní situace.